


Gebrauchtwagen finanzieren, Auto in Zahlung geben und liefern lassen
Ein Gebrauchtwagenkauf endet nicht beim Fahrzeugpreis. Für viele Käufer zählen Ratenzahlung, Verrechnung des alten Autos und eine planbare Lieferung genauso stark wie Modell, Ausstattung und Kilometerstand. Diese Seite ordnet die drei Händler-Services praktisch ein und zeigt, welche Entscheidungen vor Vertragsabschluss geklärt sein sollten.
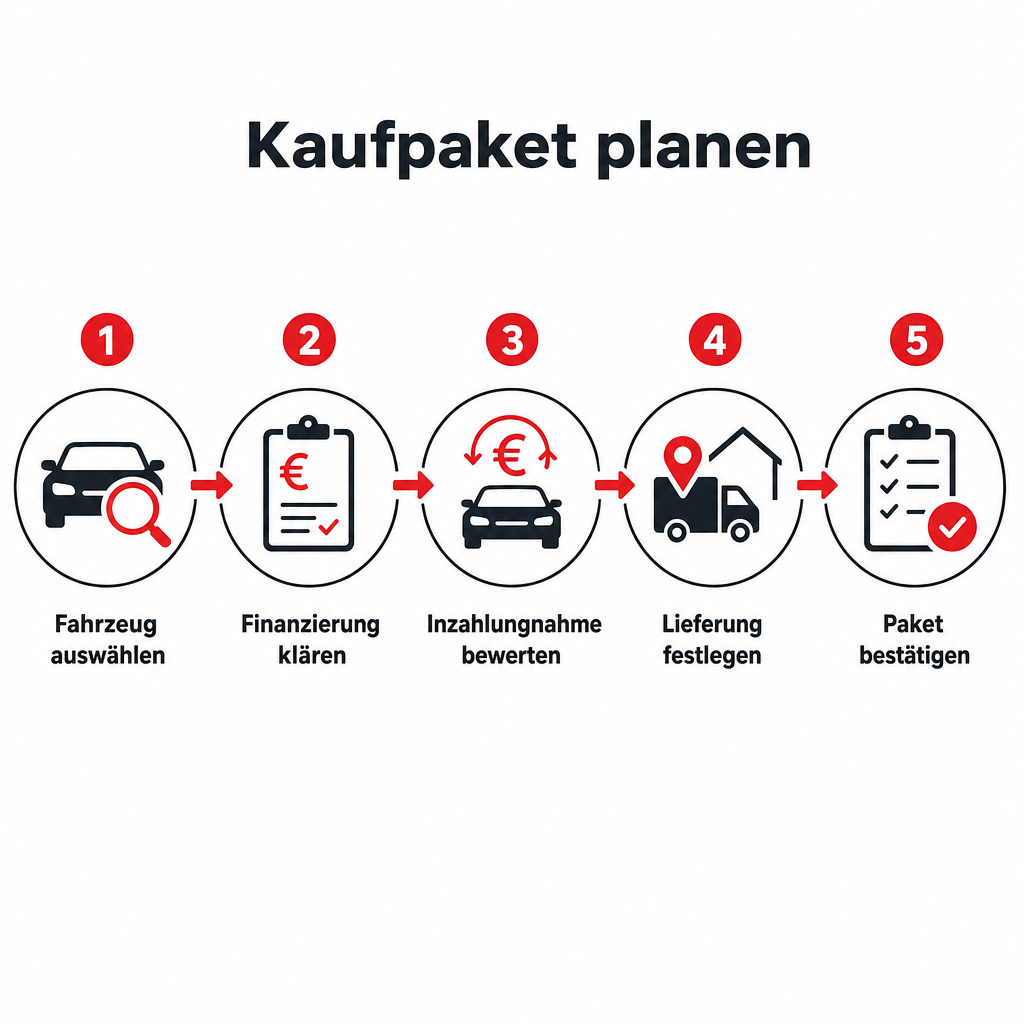
Welche Services gehören zur Kaufabwicklung beim Händler?
Zur Kaufabwicklung beim Händler gehören neben Fahrzeugauswahl und Vertrag oft drei praktische Services: Finanzierung, Inzahlungnahme und Lieferung oder Abholung. Ein Autohaus oder freier Händler kann diese Punkte bündeln, damit Preis, Zahlung, Übergabe und Terminplanung vor dem Kauf verbindlich besprochen werden.
Diese Pillar-Seite behandelt die kaufpraktische Seite des Gebrauchtwagenhandels: Wie wird ein Fahrzeug bezahlt, was passiert mit dem bisherigen Auto und wie kommt der neue Wagen zum Käufer? Gerade Familien, Pendler, Fahranfänger, Senioren, Vielfahrer und Hundehalter profitieren davon, wenn die Abwicklung nicht aus mehreren Einzellösungen besteht. Bei Autowelt Prusseit ist der Kontext ein freier Händler mit Fahrzeugbestand in Horb am Neckar und bundesweiter Lieferung. Käufer aus dem Raum Stuttgart, Schwarzwald, Böblingen oder Freudenstadt können deshalb ähnlich planen wie Interessenten aus weiter entfernten Regionen. Die Grundsatzentscheidung zwischen Händler- und Privatkauf nach Preis, Risiko und Absicherung erklärt der Ratgeber Beim Händler oder privat kaufen?. Woran ein seriöser Händler anhand von Kundenbewertungen, Auszeichnung, Auftreten und Fahrzeugbestand erkennbar ist, behandelt der Ratgeber Seriöse Gebrauchtwagenhändler finden und erkennen. Auf dieser Seite geht es nicht um die Bewertung des Händlers, sondern um die praktische Planung der Services.
- Finanzierung, Inzahlungnahme und Lieferung sind typische kaufpraktische Händler-Services.
- Ein gebündelter Ablauf reduziert Abstimmungsaufwand zwischen Fahrzeugkauf, Zahlung und Übergabe.
- Bundesweite Lieferung erweitert den Suchradius über den lokalen Fahrzeugbestand hinaus.
- Die Händlerauswahl selbst ist ein separates Thema und wird nicht auf dieser Seite bewertet.
Kann ich einen Gebrauchtwagen beim Händler finanzieren?
Ja, viele Gebrauchtwagen lassen sich beim Händler finanzieren. Entscheidend sind Fahrzeugpreis, gewünschte Rate, Laufzeit, Anzahlung, Bonitätsprüfung und die angebotene Finanzierungsform. Der Händler koordiniert dabei meist Anfrage, Vertragsunterlagen und Abstimmung mit dem Finanzierungspartner, bis das Kaufangebot konkret wird.
Die Finanzierung ist für viele Privatkäufer der zentrale Hebel, wenn das passende Auto nicht sofort vollständig bezahlt werden soll. Beim Händler wird zuerst das Fahrzeug ausgewählt, dann wird das Budget auf eine tragbare monatliche Belastung heruntergebrochen. Sinnvoll ist, vor der Anfrage eine klare Obergrenze zu setzen: Welche Rate bleibt auch dann tragbar, wenn Versicherung, Kraftstoff, Wartung und mögliche Reparaturen anfallen? Der Händler kann die Finanzierung in die Kaufabwicklung einordnen, ersetzt aber nicht die persönliche Budgetprüfung des Käufers. Wichtig ist auch, den Fahrzeugpreis nicht isoliert zu betrachten. Eine niedrige Rate kann durch Anzahlung, Schlussrate oder längere Bindung entstehen. Eine Finanzierung sollte deshalb immer als Gesamtentscheidung gelesen werden: Kaufpreis, Rate, Laufzeit, Restzahlung und Übergabetermin gehören zusammen. Wenn ein altes Auto in Zahlung gegeben wird, kann der angerechnete Betrag das Finanzierungspaket verändern. Die Frage wird in der eingebundenen Q&A noch direkter beantwortet.
- Eine Händlerfinanzierung ist ein Teil der Kaufabwicklung, nicht nur ein Zahlungsdetail.
- Die monatliche Rate sollte mit laufenden Fahrzeugkosten zusammen betrachtet werden.
- Anzahlung, Laufzeit und mögliche Schlussrate beeinflussen die tatsächliche Budgetwirkung.
- Eine Inzahlungnahme kann die Finanzierungssumme verändern.
Welche Finanzierungsform passt zu Budget und Nutzung?
Die passende Finanzierungsform hängt davon ab, ob Käufer planbare Raten, eine niedrigere monatliche Belastung oder mehr Flexibilität am Vertragsende bevorzugen. Ratenkredit, Ballonfinanzierung und 3-Wege-Finanzierung unterscheiden sich vor allem darin, wann wie viel gezahlt wird und welche Entscheidung am Ende ansteht.
Für Familien zählt oft Planungssicherheit, weil neben dem Auto weitere feste Ausgaben bestehen. Pendler und Vielfahrer achten stärker darauf, dass die Finanzierung zum realen Nutzungsprofil passt. Fahranfänger möchten häufig die Einstiegskosten kontrollieren, während Senioren eher eine übersichtliche Vertragsstruktur bevorzugen. Hundehalter oder Käufer mit hohem Platzbedarf wählen das Fahrzeug oft nach Alltagstauglichkeit und sollten die Rate nicht so knapp kalkulieren, dass notwendige Ausstattung oder Unterhalt unterschätzt werden. Ein klassischer Ratenkredit ist leicht nachvollziehbar, weil die Rückzahlung gleichmäßiger wirkt. Eine Ballonfinanzierung kann monatlich entlasten, verlangt aber eine klare Planung für die Schlusszahlung. Eine 3-Wege-Finanzierung kann Optionen am Vertragsende eröffnen, muss aber vor Unterschrift sauber verstanden werden. Käufer sollten die Finanzierungsform nicht nach der kleinsten Monatsrate auswählen. Besser ist ein Kriteriencheck: maximale Monatsbelastung, geplanter Besitzzeitraum, Rücklagen für laufende Kosten, Umgang mit Schlusszahlung und Wunsch nach Flexibilität.
- Die niedrigste Monatsrate ist nicht automatisch die beste Finanzierungsentscheidung.
- Eine Schlussrate braucht vor Vertragsabschluss einen realistischen Zahlungsplan.
- Nutzungsprofil und Haushaltsbudget sollten vor der Finanzierungsform feststehen.
- Ratenkredit, Ballonfinanzierung und 3-Wege-Finanzierung erfüllen unterschiedliche Käuferbedürfnisse.
Kann ich mein altes Auto in Zahlung geben?
Ja, ein altes Auto kann beim Händler häufig in Zahlung gegeben werden. Der Händler bewertet das Fahrzeug und verrechnet den angebotenen Ankaufspreis mit dem neuen Gebrauchtwagen. Für Käufer ist das vor allem bequem, weil Verkauf, Kaufpreisverrechnung und Übergabe in einem Ablauf zusammenlaufen.
Die Inzahlungnahme ist besonders attraktiv, wenn Käufer ihr bisheriges Fahrzeug nicht selbst inserieren, Besichtigungstermine koordinieren oder Preisverhandlungen mit Privatinteressenten führen möchten. Der Händler kalkuliert den Ankauf aus einer anderen Perspektive als ein Privatkäufer. Er muss Zustand, Aufbereitung, Standzeit, Wiederverkauf und kaufmännisches Risiko berücksichtigen. Deshalb sollte das Angebot nicht nur mit Wunschpreisen aus Inseraten verglichen werden. Entscheidend ist das Gesamtpaket: Welchen Preis hat der neue Gebrauchtwagen, wie hoch ist die Anrechnung für das alte Auto, welche Finanzierungssumme bleibt übrig und wann kann der Fahrzeugwechsel stattfinden? Praktisch ist auch, dass Inzahlungnahme und Lieferung zusammen gedacht werden können. Wer sein altes Fahrzeug abgibt und den neuen Wagen geliefert bekommt, sollte vorher klären, ob Übergabe, Abholung und Verrechnung zeitlich zusammenpassen. Die eingebundene Q&A beantwortet die Kernfrage mit typischen Bewertungsfaktoren.
- Inzahlungnahme ersetzt den privaten Verkaufsaufwand durch eine Händlerbewertung.
- Ein Händlerangebot berücksichtigt mehr Faktoren als den sichtbaren Inseratspreis.
- Die Anrechnung des alten Autos kann die Finanzierungssumme senken.
- Bei Lieferung sollte die Rückgabe des alten Fahrzeugs vorab terminiert werden.
Wie bereite ich die Inzahlungnahme vor?
Eine gute Vorbereitung erhöht die Nachvollziehbarkeit des Inzahlungnahme-Angebots. Käufer sollten Fahrzeugdaten, Servicehistorie, bekannte Schäden, Schlüssel, Unterlagen und den gewünschten Wechseltermin bereithalten. Je klarer Zustand und Ausstattung beschrieben sind, desto schneller kann der Händler ein belastbares Angebot einordnen.
Vor der Bewertung sollte das bisherige Auto nicht künstlich schöngeredet werden. Kleine Schäden, fehlende Unterlagen oder unklare Wartungshistorie fallen spätestens bei der Prüfung auf und können Vertrauen in die Angaben schwächen. Besser ist eine vollständige, sachliche Darstellung: Modell, Laufleistung, Ausstattung, Wartungen, bekannte Mängel, Bereifung, nächste fällige Arbeiten und vorhandenes Zubehör. Wer Vergleichspreise recherchiert, sollte zwischen Inseratspreis und realistisch erzielbarem Verkaufspreis unterscheiden. Ein Händlerangebot ist kein reiner Privatmarktpreis, sondern ein Ankaufspreis mit Wiederverkaufslogik. Typische Fehler sind eine zu späte Anfrage, fehlende Dokumente, nicht genannte Schäden oder die isolierte Betrachtung des Ankaufswerts ohne Blick auf den neuen Gebrauchtwagen. Für die Entscheidung zählt am Ende, wie sauber das gesamte Angebot ist: Fahrzeugpreis, Inzahlungnahme, mögliche Finanzierung, Termin und Lieferung oder Abholung. Käufer sollten jedes Element getrennt nachvollziehen können, bevor sie den Paketpreis bewerten.
- Vollständige Fahrzeugangaben beschleunigen die Bewertung des alten Autos.
- Inseratspreise sind kein automatischer Maßstab für ein Händler-Ankaufsangebot.
- Verschwiegene Schäden können die Angebotsklarheit verschlechtern.
- Die Inzahlungnahme sollte immer zusammen mit Kaufpreis, Finanzierung und Übergabetermin bewertet werden.
Kann ich Gebrauchtwagen bundesweit liefern lassen?
Ja, eine bundesweite Lieferung von Gebrauchtwagen ist möglich, wenn Fahrzeug, Kaufvertrag, Zahlung, Liefertermin und Übergabe eindeutig geklärt sind. Für Käufer außerhalb der Region kann das den Suchradius deutlich erweitern, weil das passende Fahrzeug nicht am Wohnort stehen muss.
Lieferung ist ein logistischer Händler-Service und passt besonders gut zu Käufern, die nicht mehrfach zum Standort fahren möchten. Autowelt Prusseit verkauft vom Standort Horb am Neckar aus und liefert Fahrzeuge zusätzlich bundesweit aus. Das ist relevant für Interessenten aus dem Raum Stuttgart, Schwarzwald, Böblingen und Freudenstadt, aber auch für Käufer aus anderen Bundesländern. Vor der Lieferung sollten alle Fragen geklärt sein, die bei einer Abholung vor Ort direkt auffallen würden: Welcher Zustand wurde vereinbart, welche Unterlagen werden übergeben, wann ist die Zahlung fällig, wer bestätigt die Fahrzeugübergabe und wie wird der Liefertermin dokumentiert? Lieferung ersetzt nicht die Sorgfalt beim Kauf, sie verlagert nur einen Teil der Übergabeorganisation. Wer Finanzierung und Inzahlungnahme nutzt, sollte prüfen, ob alle Services zeitlich ineinandergreifen. Die Q&A vertieft die Frage nach typischem Ablauf und Übergabe.
- Bundesweite Lieferung kann den Suchradius beim Gebrauchtwagenkauf vergrößern.
- Lieferung braucht klare Absprachen zu Vertrag, Zahlung, Termin und Übergabe.
- Eine Lieferung sollte mit Finanzierung und Inzahlungnahme zeitlich abgestimmt werden.
- Der Lieferprozess ersetzt keine sorgfältige Prüfung des konkreten Kaufangebots.
Welche Punkte müssen vor Lieferung oder Abholung geklärt sein?
Vor Lieferung oder Abholung sollten Käufer Vertrag, Zahlung, Fahrzeugzustand, Unterlagen, Übergabeprotokoll, Ansprechpartner und Terminfenster klären. Je weniger offene Punkte am Übergabetag bleiben, desto geringer ist das Risiko von Missverständnissen bei Ausstattung, Zustand oder organisatorischen Details.
Eine gute Übergabe beginnt nicht erst, wenn der Wagen vor der Tür steht oder beim Händler abgeholt wird. Käufer sollten vorab festhalten, welches Fahrzeug mit welcher Ausstattung gekauft wird, welche Dokumente bereitliegen und wie der Zustand beschrieben wurde. Fotos, Video-Besichtigung oder schriftliche Zustandsangaben können bei Distanzkäufen helfen, Erwartungen sauber abzugleichen. Vor der Lieferung können Käufer verfügbare Fahrzeugunterlagen und unabhängige Orientierungspunkte wie ADAC, TÜV-Report, DEKRA oder Euro NCAP nutzen, ohne diese mit der eigentlichen Händlerabwicklung zu verwechseln. Am Übergabetag zählt ein klares Protokoll: Fahrzeugidentität, sichtbarer Zustand, übergebene Unterlagen, Schlüssel, Zubehör und Zeitpunkt der Übernahme. Bei Abholung vor Ort können Käufer offene Fragen direkt am Fahrzeug klären. Bei Lieferung müssen diese Punkte früher vorbereitet werden. Das gilt besonders, wenn parallel ein altes Auto zurückgegeben oder eine Finanzierung aktiviert wird. Eine einfache Regel hilft: Alles, was den Preis oder die Nutzung beeinflusst, gehört vor Übergabe schriftlich geklärt.
- Ein Übergabeprotokoll schafft Klarheit über Zustand, Unterlagen und Zubehör.
- Bei Lieferung müssen offene Punkte früher geklärt werden als bei Abholung vor Ort.
- Unabhängige Orientierungspunkte können die eigene Einordnung unterstützen, ersetzen aber nicht die konkrete Kaufabwicklung.
- Preisrelevante Absprachen sollten vor der Übergabe dokumentiert sein.
Wie kombiniere ich Finanzierung, Inzahlungnahme und Lieferung ohne unklare Kosten?
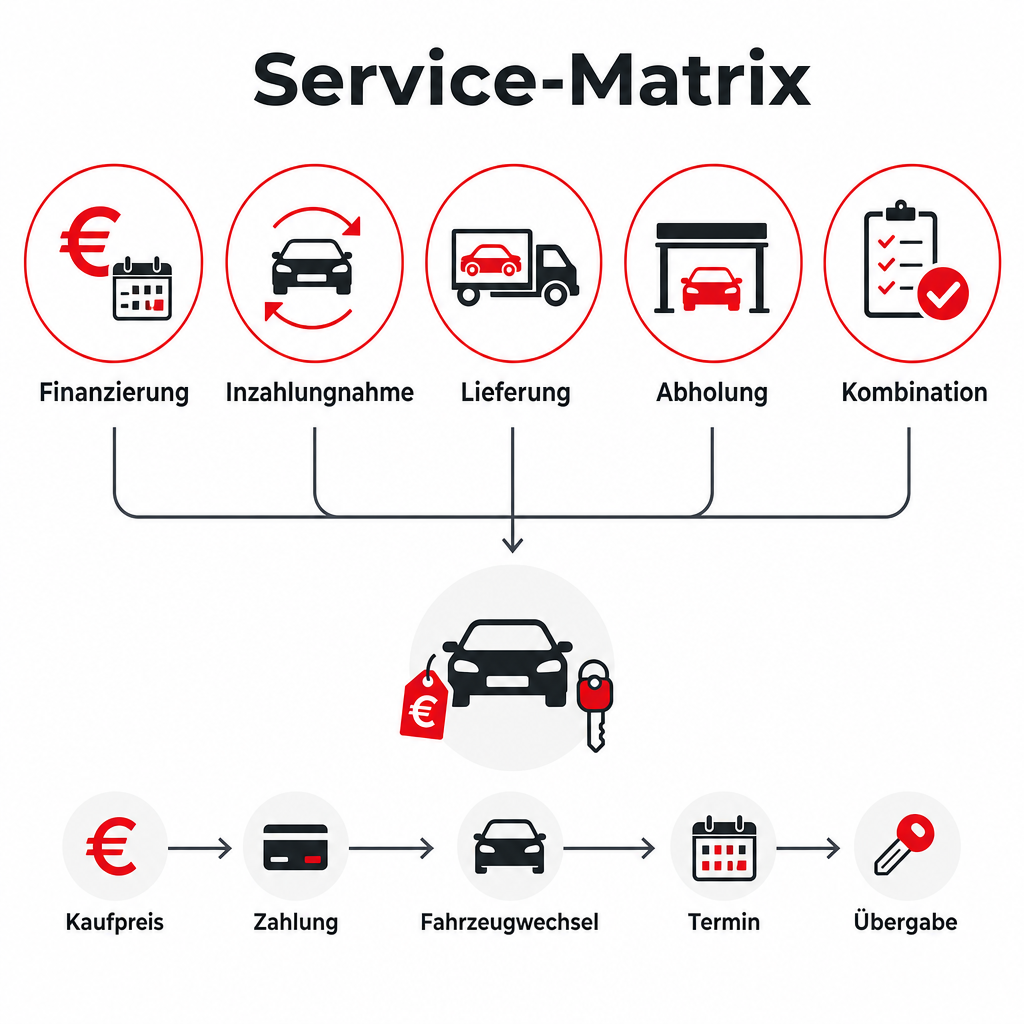
Am sichersten ist eine getrennte und dann gemeinsame Betrachtung: Kaufpreis, Finanzierungsrate, Anzahlung, Inzahlungnahme, Lieferkosten, Übergabetermin und offene Bedingungen werden einzeln geprüft und anschließend als Gesamtpaket bewertet. So bleibt sichtbar, welcher Service welchen Einfluss auf die Entscheidung hat.
Viele Missverständnisse entstehen, wenn Käufer nur auf die monatliche Rate oder nur auf den Inzahlungnahmebetrag schauen. Ein sauberes Angebot trennt die Bausteine: Was kostet der Gebrauchtwagen? Welcher Betrag wird für das alte Auto angerechnet? Welche Finanzierungssumme bleibt übrig? Welche Liefer- oder Abholregelung gilt? Welche Fristen gelten für Unterlagen, Zahlung und Übergabe? Erst danach ist die Gesamtentscheidung belastbar. Eine einfache Formel lautet: Entscheidungspreis gleich Kaufpreis minus Inzahlungnahme plus Finanzierungskosten und vereinbarte Lieferkosten. Die Formel ersetzt keine Vertragsprüfung, macht aber verdeckte Verschiebungen sichtbar. Wenn der Inzahlungnahmebetrag steigt, aber der Fahrzeugpreis ebenfalls höher liegt, ist das Gesamtpaket nicht automatisch besser. Wenn die Rate niedrig wirkt, aber eine hohe Schlusszahlung offen ist, braucht es Rücklagen. Der Gewährleistung-Garantie-Unterschied, gesetzliche Gewährleistung, freiwillige Garantie, Gebrauchtwagengarantie, Fristen, Beweislast, Umfang und Rückabwicklung erklärt der Ratgeber Gewährleistung und Garantie beim Gebrauchtwagen vom Händler. Diese Seite bleibt bei den kaufpraktischen Services.
- Ein gutes Kaufpaket macht jeden Kostenbaustein einzeln sichtbar.
- Der höchste Inzahlungnahmebetrag ist nicht automatisch das beste Gesamtangebot.
- Eine niedrige Rate kann durch andere Vertragsbestandteile erkauft werden.
- Die rechtlichen Fragen zu Gewährleistung und Garantie gehören in den separaten Ratgeber.
📚 Weiterführende Ressourcen
- Checkliste: Finanzierungsanfrage vorbereiten: Wunschfahrzeug, persönliches Monatsbudget, mögliche Anzahlung, gewünschter Besitzzeitraum, Rücklagen für laufende Kosten und Fragen zur Schlusszahlung notieren.
- Entscheidungskriterien: Finanzierungsform wählen: Ratenkredit für klare Rückzahlung, Ballonfinanzierung nur mit Plan für die Schlusszahlung, 3-Wege-Finanzierung bei Wunsch nach Optionen am Vertragsende.
- Fehlerliste: Typische Fehler bei Inzahlungnahme: Inseratspreis mit Händlerangebot verwechseln, Schäden nicht nennen, Unterlagen zu spät suchen, Ankaufswert isoliert betrachten und den neuen Kaufpreis ausblenden.
- Schritte: Lieferung vorbereiten: Fahrzeugzustand schriftlich festhalten, Vertrag und Zahlung klären, Terminfenster vereinbaren, Ansprechpartner benennen, Übergabeprotokoll bei Erhalt prüfen.
- Framework: Gesamtpaket-Formel: Entscheidungspreis = Kaufpreis minus Inzahlungnahme plus Finanzierungskosten plus vereinbarte Lieferkosten; anschließend prüfen, ob Rate und Übergabetermin zum Alltag passen.
- Vergleich: Lieferung passt, wenn Entfernung und Zeitaufwand hoch sind; Abholung passt, wenn Käufer das Fahrzeug am Standort persönlich übernehmen und letzte Fragen direkt klären möchten.
- Checkliste: Übergabe prüfen: Fahrzeugidentität, sichtbarer Zustand, Schlüssel, Unterlagen, Zubehör, vereinbarte Ausstattung, Protokoll, Datum und Uhrzeit der Übernahme.
Alle Themen im Überblick auf der Übersichtsseite:
Gebrauchtwagen beim Händler kaufen: Sicherheit, Auswahl und Services →


